
En su breve tratado La desnacionalización del dinero (1976), Friedrich Hayek expresaba sus dudas, al abordar las competencias del Estado, sobre que existiera un monopolio que hubiera hecho más daño que el de la emisión de moneda. Es una afirmación que puede sorprender. En el debate público, no es raro escuchar a liberales cuestionando la intervención estatal en sectores como la cultura, las pensiones o las infraestructuras, incluso hay quienes se atreven con la educación y la sanidad, pero la moneda rara vez se menciona, pese a que es una institución que no solo está intervenida, sino que funciona como un monopolio atribuido al Estado: existe una ley que manda cuál es la moneda de curso legal y obliga a los acreedores a aceptarla.
No está de más recordar, sin embargo, que el dinero no nació del Estado, sino que es una institución de la que se apropió. La moneda surgió de forma espontánea de la necesidad de intercambio que se da en cualquier sociedad. Como es sabido, en un primer momento ese intercambio se daba mediante el trueque —tú me das una vaca y yo te doy tres vestidos que he tejido a cambio—, pero era un sistema que planteaba evidentes problemas prácticos, así que la humanidad lo abandonó y empezó a utilizar mercancías que, además de su valor de uso, podían cumplir la función de medio de intercambio. Servían aquellas que eran fácilmente divisibles —si solo dispones de una vaca, ¿cómo pagas algo que vale menos que ella?—, además de duraderas y homogéneas. Así, poco a poco se fueron descartando aquellas mercancías que no servían ni para preservar el valor ni para intercambiarse por cualquier otra cosa, de modo que se impusieron, entre otras, la plata y el oro.
El primer paso de la injerencia estatal lo dieron las monarquías de la Antigüedad al arrogarse el monopolio de la acuñación de moneda. Bajo la apariencia benevolente de un servicio público —certificar el peso del metal a través de un sello— el soberano expulsó a los acuñadores privados, que habían realizado ese trabajo hasta entonces sin problemas. Cuando con el tiempo se consolidó el monopolio de la acuñación, los monarcas empezaron a envilecer el dinero, esto es, a acuñar monedas con menor contenido de oro o plata del que deberían tener. Así, la moneda conservaba el valor simplemente por el sello del monarca y éste último podía quedarse con el oro o la plata sobrante. En otras palabras, los monarcas terminaron haciendo aquello contra lo que decían haberse alzado. Fue el primer paso para llegar hasta donde nos encontramos ahora: el papel inconvertible en oro y la banca centralizada.
Este proceso de apropiación y envilecimiento de la moneda, prolongado durante siglos, no solo transformó la naturaleza del dinero, sino que consolidó en el imaginario colectivo la idea de que el origen natural del dinero es el Estado. De hecho, cuando Jean Bodin desarrolló el concepto de soberanía en 1576, incluyó el derecho de acuñar moneda como una de sus atribuciones esenciales. Por todo esto, hoy resulta difícil imaginar que exista siquiera una alternativa.
La inflación, una de las consecuencias más nocivas de la emisión estatal de dinero, sí suele contarse entre las mayores preocupaciones de la ciudadanía. Los precios suben y el poder adquisitivo del ciudadano se deteriora, y cuando lo hace a un ritmo como el de estos últimos años copa titulares en los medios. El remedio propuesto por los gobernantes y exigido por la ciudadanía, sin embargo, suele ser siempre el mismo: el control de precios. Incluso entre quienes entienden que, como dijo Milton Friedman, la inflación duradera es siempre y en todas partes un fenómeno monetario y no especulativo –y que, por lo tanto, comprenden que los controles de precios no son eficaces–, lo que se suele proponer es sustituir una autoridad monetaria por otra mejor. Son pocos quienes sostienen que el problema no es la persona o grupos de personas que se encargan de dirigir la orquesta, sino la propia figura del director. Pero es, por ejemplo, lo que defiende Hayek: que sean entidades privadas (o estatales, pero siempre en competencia con las privadas) quienes emitan libremente monedas.
Otra propuesta, si se quiere, algo más «digerible» para nuestras mentes acostumbradas a contar con una autoridad monetaria, sería sustituir la discrecionalidad de esta autoridad por reglas predeterminadas, sin margen para la decisión política. Esta era la propuesta de Milton Friedman: que el Estado conservara el monopolio de la emisión monetaria, pero renunciando a tomar decisiones y ciñéndose a una regla inmutable. En este caso, hacer crecer la cantidad total de dinero a un ritmo constante, de entre el 3 y el 5% anual en función de la tasa de crecimiento de la economía, para lograr la estabilidad de los precios y derrotar así la inflación. Es una forma de que las tentaciones del poder sean neutralizadas.
Porque Friedman y Hayek sostenían que no importaba quién estuviese al frente de la autoridad monetaria: el poder acabaría corrompiéndolo irremediablemente. Esto es así porque el control de la emisión de dinero tiene fuertes incentivos que el político difícilmente puede resistir. El incremento del gasto público siempre es bien recibido por el votante. ¿Quién no se alegra al descubrir que se van a conceder más becas o que se van a aumentar los salarios de los empleados públicos? Sin embargo, nadie acepta sin rechistar que le suban los impuestos. El aumento de la masa monetaria, en forma de deuda perpetua o de impresión de moneda, parece inofensivo en el momento del gasto, lo que provoca que el político de turno se beneficie de los aplausos y evite el coste electoral de subir los impuestos: es el medio más sutil del que dispone el Estado de apropiarse de los recursos de la ciudadanía.
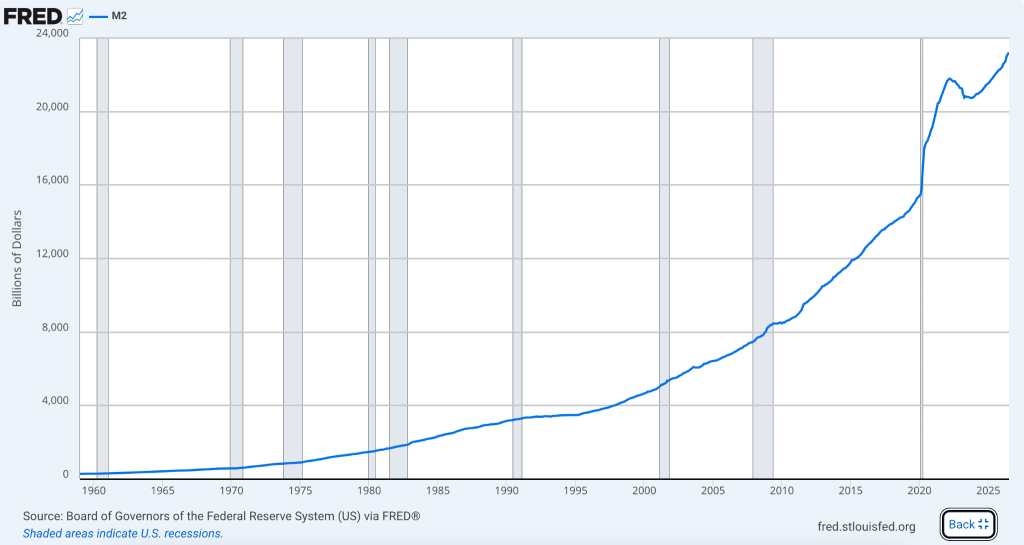
Prueba de lo tentadora que resulta para el político esta herramienta es el siguiente gráfico, que muestra la cantidad de dinero en circulación en la economía estadounidense desde 1960: su empinada curva (con una pendiente particularmente acusada en el último lustro) refleja a la perfección el abuso que de ella se hace.
La inflación, sin embargo, es solo el efecto más evidente y superficial de una política monetaria expansiva. El aumento de la masa monetaria también tiene efectos más profundos que solo pueden detectarse a posteriori. Aunque sea de forma inconsciente, una moneda débil invita a gastar rápido, a consumir cuanto antes mejor; conduce a un sistema que premia al derrochador y castiga al ahorrador. La política económica permea entonces en nuestras costumbres: el ahorro, esa virtud que durante generaciones se ha asociado con la prudencia, la paciencia y el pensar a largo plazo, deja de tener sentido cuando el dinero se derrite en el bolsillo. Del mismo modo que el algoritmo premia el vídeo de quince segundos frente al libro de trescientas páginas, el dinero inflacionario premia el gasto irreflexivo frente al ahorro paciente. El resultado son viajes a Tailandia o Bali y renovaciones anuales de iPhones financiados con créditos al consumo.
Esta es solo una de las consecuencias, no solo indeseadas sino también impredecibles, de la política monetaria. Ben Bernanke, presidente de la Reserva Federal de los Estados Unidos entre los años 2006 y 2014, explicaba en sus memorias Mis años en la Reserva Federal. Un análisis de la Fed y las crisis financieras (Deusto, 2014) que los bancos centrales persiguen tres objetivos principales: lograr un crecimiento estable de la economía y evitar las recesiones; mantener la inflación baja; y preservar la estabilidad financiera. En otras palabras, son los encargados de que las empresas florezcan, de que el poder adquisitivo del trabajador suba y de evitar la volatilidad en bolsa. Se trata de atribuciones casi divinas y, como suele ocurrir cuando el hombre juega a ser Dios, sus consecuencias son devastadoras.
El propio Bernanke reconoce que durante el período de la Gran Depresión –la crisis mundial que empezó con el crack del 29 y duró gran parte de la década siguiente– la Fed fracasó tanto desde el punto de vista de la política monetaria como desde el de la estabilidad financiera. En su opinión, llevó a cabo una política monetaria demasiado rígida que contribuyó al desplome de la economía. Del mismo modo, al ser preguntado por la responsabilidad de la Fed en la crisis económica del 2008, admite que no existe consenso sobre ello: «Probablemente habrán escuchado ustedes diferentes puntos de vista (…), los economistas continúan debatiendo. Con vistas al futuro, tenemos que pensar en las consecuencias de los tipos de interés bajos en la economía y el sistema financiero». Es decir, ni siquiera veinte años más tarde, el presidente de la Reserva Federal de los Estados Unidos, el encargado de la política monetaria del país más poderoso del mundo, sabe con seguridad qué efectos provocaron sus decisiones.
Pero lo más inquietante es su respuesta cuando un estudiante le pregunta cómo puede saberse cuándo es el momento adecuado para endurecer o flexibilizar la política monetaria:
Da que pensar, y no cabe duda de que se trata de una de las razones por las que la Fed cuenta con tantos economistas y modelos para tratar de saber cuándo es el momento adecuado de endurecer o relajar la política. Los pronósticos no son muy exactos, así que tenemos que fijarnos en lo que sucede y realizar ajustes a medida que avanzamos.
Es tanto como decir que la Reserva Federal de Estados Unidos da palos de ciego, porque nadie puede conocer de antemano las consecuencias de una política monetaria: la acción humana es creativa e imprevisible ante los cambios en el entorno económico. Es un sistema que no tuvimos más remedio que aceptar, como tantos otros, porque se impuso por coacción, pero que hemos terminado asumiendo mentalmente por puro sesgo de statu quo. Basta con echar un vistazo a la evolución del oro frente a cualquier moneda estatal para ponerlo en duda: cuando hablamos del oro, quien gana es quien planifica, ahorra y piensa a largo plazo; cuando hablamos de monedas estatales, en cambio, lo que más nos conviene es deshacernos de ellas cuanto antes.
Ilustración: El prestamista y su mujer, de Quentin Metsys (Museo del Louvre)